Qui possède vos lunettes ? La carte des grands groupes
Un logo ne dit pas toujours qui contrôle la marque, qui opère sa lunetterie ni où la monture est fabriquée. Voici la carte documentée des 3 grands portefeuilles de l’optique.
12 min de lectureAntoine Placet — The Rebel OpticianSources nommées et vérifiables
EssilorLuxottica, Kering Eyewear, Thélios : marques propres, licences, partenaires et exceptions. Panorama arrêté au 6 octobre 2026.
Un opticien peut présenter 20 marques de lunettes et dépendre de beaucoup moins d’entreprises qu’on ne l’imagine. C’est l’un des angles morts de l’optique : les marques racontent une histoire mais elles ne disent pas toujours qui les possède, qui opère leur lunetterie ni qui fabrique réellement une monture donnée.
Cette carte ne sert pas à désigner de bons et de mauvais acteurs. Elle sert à rendre la chaîne plus lisible. Parce que pour choisir, conseiller et rester autonome, il faut d’abord savoir avec qui l’on travaille.
En bref
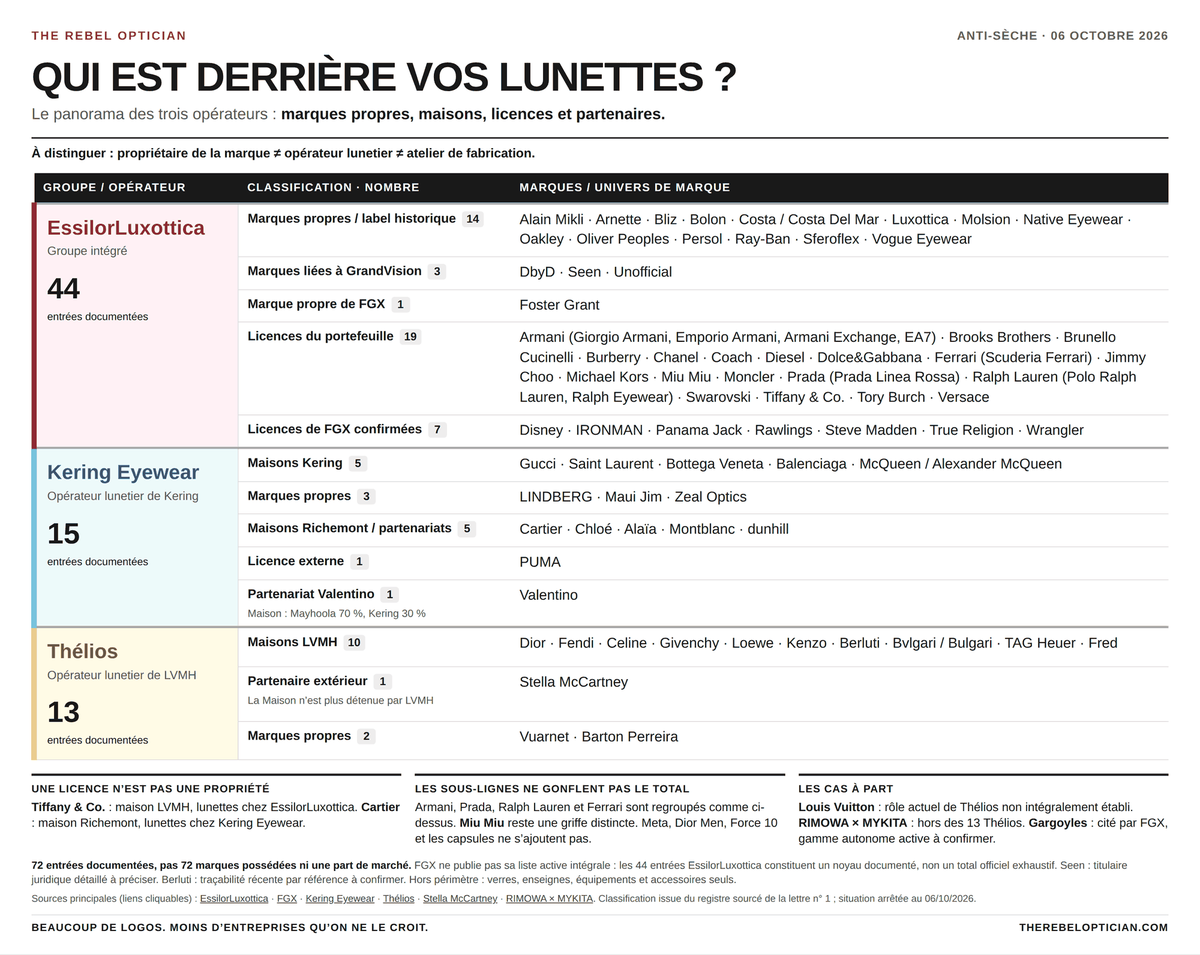
Le panorama documente 72 entrées de marques ou univers de marque : 44 chez EssilorLuxottica, 15 chez Kering Eyewear et 13 chez Thélios.
Ce chiffre n’est ni une part de marché, ni le nombre de marques possédées par ces trois groupes : les listes comprennent des marques propres, des maisons de groupe, des licences et des partenariats.
Une licence n’est pas une propriété. Tiffany & Co. appartient à LVMH mais sa lunetterie figure chez EssilorLuxottica. Cartier appartient à Richemont mais sa lunetterie est opérée par Kering Eyewear.
Les variations boursières depuis janvier 2026 ne mesurent pas les ventes de montures, les performances d’une licence ou les parts de marché. Elles décrivent la valorisation des sociétés parentes cotées.
L’indépendance ne se lit ni dans une esthétique, ni dans un « Made in Italy », ni dans la taille d’un logo. Elle renvoie d’abord au contrôle capitalistique de la marque et à la possibilité de conserver un choix réel dans son assortiment.
Les marques de lunettes rattachées à EssilorLuxottica, Kering Eyewear et Thélios, classées par marque propre, maison de groupe, licence et partenariat. Panorama arrêté au 6 octobre 2026.
PDF · 69,2 Kio — A4 paysage, lisible et imprimable.
Pourquoi cette carte est utile
Un même logo peut recouvrir trois réalités différentes :
La propriété de la marque : qui contrôle la maison, l’actif de marque ou la société qui l’exploite ?
L’opération lunetière : qui conçoit, développe, finance, distribue (et parfois fabrique) la catégorie lunettes ?
L’atelier : où la monture est-elle effectivement produite, en propre ou en sous-traitance ?
Ces rôles ne doivent pas être fusionnés dans une même phrase.
Une maison peut appartenir à un groupe de luxe et confier sa lunetterie à un opérateur extérieur. Une marque peut être indépendante de son opérateur de lunettes. Une monture peut être dessinée par un groupe et fabriquée dans un site qui n’appartient pas à la marque. Enfin, l’adresse d’un atelier, lorsqu’elle est connue, ne permet pas de conclure automatiquement à la propriété de la marque.
Cette distinction est moins théorique qu’elle n’en a l’air. Elle évite, par exemple, de classer Tiffany & Co. chez Thélios parce que la maison appartient à LVMH, ou de classer Cartier parmi les marques Kering parce que Kering Eyewear s’occupe de sa lunetterie.
Quel poids face aux indépendants ?
Beaucoup de puissance, mais pas une part mondiale que l’on peut affirmer proprement
EssilorLuxottica a publié 28,491 milliards d’euros de chiffre d’affaires en 2025. Mais ce chiffre couvre un groupe intégré : verres, montures, distribution directe, services et nouvelles catégories. Ce n’est pas le chiffre d’affaires des seules montures ou d’une seule marque. [1]
Kering Eyewear a publié 1,592 milliard d’euros de chiffre d’affaires en 2025 pour son activité lunetterie, avec une marge opérationnelle courante de 15,8 %. [2]
LVMH, de son côté, ne publie pas de chiffre d’affaires, de marge ou de résultat Thélios autonome dans ses résultats annuels. Présenter un « chiffre d’affaires Thélios » comme une donnée officielle serait donc abusif. [3]
Ces trois chiffres ne sont pas directement comparables. Ils racontent néanmoins une chose : les grands groupes disposent de capacités que la plupart des marques indépendantes n’ont pas : licences internationales, accès au retail, outils de distribution, moyens industriels et puissance de négociation.
Le document d’enregistrement universel 2025 d’EssilorLuxottica évoque par exemple environ 113 millions de montures produites et 14 usines de production de montures dans le réseau mondial. Cela donne une idée de l’échelle. Cela ne donne pas une part de marché mondiale des seuls produits de lunetterie. [4]
Ne pas appeler « indépendants » tout ce qui n’est pas chez ces trois groupes
Il n’existe pas, dans les données comparables réunies ici, de mesure fiable de la part mondiale des trois groupes face aux seules marques indépendantes.
Et le reste du marché n’est pas automatiquement indépendant : d’autres groupes, fabricants, licenciés et opérateurs existent, parmi lesquels Safilo, Marcolin ou De Rigo. Les études disponibles mélangent fréquemment verres, lentilles, examens, retail, solaires, montures ou équipements. Elles ne permettent pas de produire un dénominateur unique et honnête pour les seules montures optiques et solaires.
L’indépendance ne se mesure donc ni à la taille d’un logo ni à une estimation de marché non démontrée. Elle se mesure à qui contrôle la marque, à qui l’opère et aux alternatives auxquelles l’opticien garde réellement accès.
Le recul boursier depuis janvier 2026
Les grands noms ne sont pas invulnérables. Entre la clôture du 31 décembre 2025 et celle du 2 octobre 2026, les variations de cours relevées sont les suivantes :
Société cotée
Cours au 31/12/2025
Cours au 02/10/2026
Variation de cours
EssilorLuxottica
269,90 €
142,80 €
−47,09 %
LVMH
645,00 €
378,55 €
−41,31 %
Kering
301,00 €
210,30 €
−30,13 %
Méthode : cours bruts de clôture en euros, non ajustés des dividendes, tirés des historiques Yahoo Finance. Le 2 octobre est la dernière date commune disponible dans la série exploitée. Il s’agit d’une variation de cours, pas d’un rendement dividendes compris.[5]
Ce recul exprime la baisse de valorisation et les anticipations du marché sur des sociétés parentes aux périmètres très différents. Thélios n’est pas coté séparément. EssilorLuxottica n’est pas un groupe de luxe pur : son activité dépasse largement les montures. Kering et LVMH abritent, eux aussi, des métiers qui vont bien au-delà de la lunetterie.
Il serait donc erroné de conclure : « les groupes perdent des parts de marché parce que leurs actions baissent ». Il serait tout aussi erroné de déduire la santé d’une marque ou d’une licence de la seule trajectoire du titre de sa maison mère.
Le contre-exemple est immédiatement visible : Kering Eyewear a annoncé 965 millions d’euros de ventes au premier semestre 2026, en hausse de 8 % à périmètre et changes comparables, alors que l’action Kering reculait sur la période. [6]
Comment lire le panorama
Cette carte est arrêtée au 6 octobre 2026. Elle couvre les montures optiques, les solaires, les lunettes de sport et, lorsqu’elles sont documentées, les lunettes de lecture ou produits vendus sans ordonnance.
Sont exclus du comptage :
les sous-lignes, collections, campagnes et capsules ;
les verres, traitements, équipements, réseaux de distribution, assureurs et enseignes ;
les accessoires seuls ;
les marques évoquées historiquement mais sans activité actuelle suffisamment corroborée ;
les attributions d’usine ou de pays de fabrication qui ne seraient pas documentées au niveau de la marque ou du modèle.
Les totaux ont donc un sens précis :
Portefeuille
Calcul documentaire
Total à utiliser
Ce que cela ne veut pas dire
EssilorLuxottica
18 labels propres ou domestiques + 19 licences de portefeuille + 7 licences FGX
44
Pas le total officiel de toutes les marques du groupe ; FGX annonce gérer plus de 50 marques sans publier la liste complète.
Kering Eyewear
Portefeuille institutionnel actuel
15
Pas un total historique de toutes les marques autrefois citées.
Pas « 13 maisons LVMH » : Stella McCartney n’est plus détenue par LVMH.
Total descriptif
44 + 15 + 13
72
Ni une part de marché ni une liste de 72 marques possédées par les trois groupes.
EssilorLuxottica : 44 entrées documentées
EssilorLuxottica ne se réduit pas à Ray-Ban, Oakley ou ses enseignes de distribution. Le noyau retenu comprend 44 entrées documentées, dont des marques propres, des labels GrandVision, une marque FGX et des licences de lunetterie.
Marques propres et label historique : 14
Alain Mikli
Arnette
Bliz
Bolon
Costa / Costa Del Mar
Luxottica (également nom d’une ligne historique de montures, distinct du nom de l’opérateur)
Bolon et Molsion sont notamment présents dans l’offre destinée à la Chine. Bliz, Oakley, Costa et Native Eyewear rappellent qu’une carte limitée aux marques de mode effacerait une partie importante du portefeuille sport et outdoor.
Ray-Ban Meta et Oakley Meta sont des gammes ou collaborations : elles ne deviennent pas deux marques supplémentaires dans le comptage.
DbyD et Unofficial sont bien des marques de produits optiques et solaires, pas seulement des noms de réseaux de magasins. Le rattachement de Seen au groupe est documenté ; son titulaire juridique détaillé et son opérateur de vente peuvent cependant varier selon les pays.
FGX International est une filiale du groupe. Foster Grant couvre notamment les lecteurs, les solaires, les lunettes anti-lumière bleue et les SunReaders. Les produits de lecture et l’offre accessible font donc partie du panorama : les exclure parce qu’ils sont moins visibles dans les vitrines premium fausserait la carte.
Licences de montures : 19 univers regroupés
Armani (Giorgio Armani, Emporio Armani, Armani Exchange et EA7 sont regroupés en un seul univers)
Brooks Brothers
Brunello Cucinelli
Burberry
Chanel
Coach
Diesel
Dolce&Gabbana
Ferrari (Scuderia Ferrari est une sous-ligne du même univers)
Jimmy Choo
Michael Kors
Miu Miu
Moncler
Prada (Prada Linea Rossa est une sous-ligne)
Ralph Lauren (Polo Ralph Lauren et Ralph Eyewear sont des sous-lignes)
Deux pièges reviennent souvent. Miu Miu est une griffe distincte de Prada : elle reste donc une entrée séparée. Tiffany & Co. appartient à LVMH mais sa lunetterie est opérée par EssilorLuxottica : la propriété de la maison et l’opérateur lunettes ne coïncident pas toujours.
Les accords True Religion et Wrangler sont documentés en 2026. Selon les marques, l’offre porte sur les solaires, les lecteurs ou d’autres produits vendus sans ordonnance.
Collaborations et cas à ne pas compter comme des marques supplémentaires
Sharper Image × Foster Grant, Sofia Vergara × Foster Grant et Love Island × Foster Grant sont des collaborations ou capsules documentées. Elles ne s’ajoutent pas aux 44 entrées.
Ce que les 44 entrées ne permettent pas d’affirmer
Les 44 entrées sont un noyau documenté, pas un total officiel exhaustif. FGX indique gérer plus de cinquante marques sans publier une liste actuelle complète.
Gargoyles reste cité par FGX, mais une gamme autonome actuellement commercialisée n’a pas été corroborée : le nom est signalé, mais non compté.
Les anciennes références Marvel, Body Glove et Dockers ne sont pas ajoutées sur la seule base d’archives.
InStyle n’est pas retenu sans confirmation actuelle.
Supreme n’est pas ajouté : posséder une marque de mode ne démontre pas une collection de montures active.
Fedon est hors périmètre : il s’agit d’étuis et accessoires, non d’une marque de montures.
Varilux, Crizal, Transitions, LensCrafters ou Sunglass Hut sont importants dans l’écosystème EssilorLuxottica, mais ne sont pas des marques de montures à intégrer à cette carte.
Kering Eyewear : 15 marques au portefeuille
Kering Eyewear est un opérateur lunetier intégré par Kering. Son portefeuille institutionnel actuel compte 15 marques, mais leurs propriétaires ne sont pas tous Kering.
LINDBERG a été acquis par Kering Eyewear en 2021 et Maui Jim en 2022. Leur histoire ou leur identité de marque de lunettes ne les rend pas indépendantes du capital de l’opérateur.
Les cinq maisons Richemont opérées par Kering Eyewear
Ces maisons appartiennent à Richemont, non à Kering. Richemont détenait par ailleurs 30 % de Kering Eyewear au 31 mars 2026. Cette participation porte sur l’opérateur lunetier, pas sur la propriété de toutes les marques de son catalogue. [12]
Une licence et un partenariat à distinguer
PUMA : marque de PUMA SE, opérée sous licence dans le portefeuille Kering Eyewear.
Valentino : partenariat lunetterie entré en vigueur le 1er janvier 2026. Mayhoola détient 70 % de la maison et Kering 30 % ; Valentino n’est donc pas une maison détenue entièrement par Kering. [11][13]
Les collections Junior, mini-me, Performance ou Sportstyle sont des lignes, pas des marques supplémentaires. Les anciennes listes faisant apparaître Brioni, Boucheron, Pomellato ou MCQ ne doivent pas être reprises comme une photographie du portefeuille 2026 : la liste actuelle de quinze marques prévaut.
Thélios : 13 marques et une correction importante
Thélios est l’opérateur lunetier de LVMH. LVMH le présente comme maîtrisant la chaîne de la conception à la distribution pour des maisons du groupe et des marques propres. Cela ne signifie pas que chaque monture est produite au même endroit, ni que toute marque de LVMH qui vend des lunettes fait automatiquement partie du portefeuille Thélios. [14]
TAG Heuer a relancé sa lunetterie avec Thélios en 2024 ; les collections actuelles couvrent optique, solaire et performance. Fred présente également des lunettes de vue et des solaires.
Force 10, Serpenti, Triomphe et Dior Men sont des collections ou sous-lignes. Elles ne créent pas de marques supplémentaires dans le comptage.
Réserve Berluti : l’activité solaire actuelle et la relation avec Thélios sont documentées, mais les sources réunies ne permettent pas d’attribuer chaque nouvelle référence 2026 à un site de fabrication précis.
Stella McCartney : un partenaire extérieur, pas une maison LVMH
La collection est toujours présentée par Thélios. Mais Stella McCartney a racheté la participation minoritaire de LVMH en janvier 2025. Présenter aujourd’hui Stella McCartney comme une maison LVMH serait donc faux.
Le lien avec Thélios reste visible via la page de collection ; les modalités contractuelles post-rachat (durée, territoire ou exclusivité) ne sont pas publiques dans les sources consultées.
Ce cas est un bon rappel : indépendance du capital et indépendance de l’opération lunetière ne sont pas la même chose.
Les deux marques propres à Thélios
Vuarnet, acquis en septembre 2023 ;
Barton Perreira, dont l’acquisition a été annoncée en novembre 2023. [14]
Une marque peut conserver son nom, ses fondateurs, son histoire ou son savoir-faire tout en ayant changé de propriétaire. Ni la nationalité affichée ni le récit artisanal ne permettent, seuls, de conclure à son indépendance.
Deux cas LVMH à ne pas glisser dans les 13 Thélios
Louis Vuitton commercialise des lunettes. Le rôle de Thélios dans une partie de sa production est documenté historiquement, mais pas comme une prise en charge intégrale actuelle. Louis Vuitton est donc signalé comme activité lunettes de LVMH, sans en faire une quatorzième marque confirmée du portefeuille Thélios. [17]
RIMOWA × MYKITA est également hors des treize marques Thélios. RIMOWA commercialise aujourd’hui une collection avec MYKITA, enrichie en 2026 et annoncée comme fabriquée au MYKITA HAUS de Berlin. Il ne faut pas confondre cette situation avec des accords historiques de Thélios. [18]
Ce que ce panorama change pour l’optique indépendante
Le total de 72 entrées documentées ne prouve pas que les trois groupes possèdent tout le marché. Il montre autre chose : des signatures distinctes peuvent se retrouver dans les mêmes portefeuilles, les mêmes logiques de licences ou les mêmes réseaux de distribution.
Pour un opticien indépendant, il ne s’agit pas de rejeter mécaniquement toutes les marques de groupe. Il s’agit de regarder l’assortiment autrement :
Combien de marques sont présentes ?
Combien de propriétaires représentent-elles vraiment ?
Combien d’opérateurs de lunettes différents sont-ils derrière elles ?
Quelles alternatives capitalistiques, esthétiques et industrielles restent accessibles ?
Pour un porteur de lunettes, la question peut devenir plus simple :
« À qui appartient cette marque, et quelle entreprise assure sa lunetterie ? »
Ivan Illich défendait, dans La Convivialité, des outils et des institutions qui augmentent l’autonomie plutôt que la dépendance. Appliquée à l’optique, cette idée ne demande pas de diaboliser les groupes. Elle demande que l’information augmente le pouvoir de choisir au lieu de renforcer le récit de marque. [19]
Une marque indépendante n’est pas automatiquement meilleure. Une marque de groupe n’est pas automatiquement mauvaise. Mais l’information ne devrait jamais dépendre de ce qui arrange le fournisseur.
Méthode, limites et droit de réponse
Ce panorama ne prétend pas produire une vérité définitive sur l’ensemble de la filière. Il applique un périmètre clair : marques de montures optiques, solaires, sport/performance et produits de lecture lorsqu’ils sont explicitement documentés comme actifs, puis distinction entre marque propre, maison du groupe, licence et partenariat.
Les limites restent visibles :
FGX ne publie pas sa liste active intégrale ; les sept licences FGX retenues sont un noyau explicitement confirmé, pas l’univers entier.
Seen est bien rattachée au groupe mais son titulaire juridique détaillé doit être précisé selon les pays.
Gargoyles est cité par FGX sans gamme autonome active corroborée ; il est donc signalé, mais non compté.
Pour Berluti, la relation avec Thélios et l’activité solaire sont documentées, mais l’attribution de chaque référence récente à un atelier précis reste à vérifier.
Pour Stella McCartney, la collection Thélios est active mais les clauses du partenariat après le rachat 2025 ne sont pas publiques dans les sources consultées.
Louis Vuitton et RIMOWA × MYKITA sont signalés pour ne pas masquer des activités lunettes liées à LVMH, mais restent hors du total Thélios pour les raisons exposées plus haut.
Les variations boursières citées sont des variations de cours brutes hors dividendes. Elles ne mesurent ni la qualité des produits, ni les ventes de montures, ni les parts de marché.
Cette enquête n’est financée ni par une marque ni par un fournisseur. Les entreprises citées disposent d’un droit de réponse ; toute correction documentée sera examinée puis publiée.
Vous identifiez un oubli, un changement de licence ou une erreur ? Écrivez à The Rebel Optician avec le nom de la marque et, si possible, une source datée. Une carte utile est une carte qui accepte d’être corrigée.
Sources
Les listes et les liens capitalistiques sont arrêtés au 6 octobre 2026. Les numéros entre crochets dans le texte renvoient à cette liste.
L'Eyewear Anti Tier List vérifie une marque en trois secondes : indépendante ou non, le groupe, la nature du lien, et une alternative indépendante choisie par la rédaction.
Avec votre accord, ce site utilise Google Analytics pour compter les visites et comprendre quelles pages et quels outils servent. Aucune publicité, aucun profilage. Votre choix reste modifiable à tout moment via « Gérer mes cookies », en bas de page.